- 6
- Episodes
- 2020
- First episode
About 萌Sir聊基金
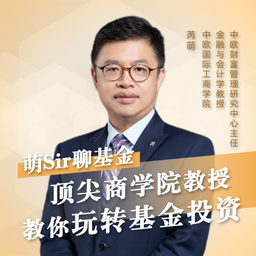
这是一档我们倾力打造的全新视频栏目,将投资理论和价值观念融入生活化场景,通过教授亲身指导和案例教学,让你快速掌握基金投资关键方法和理财投资基础思维,制定适合自己的投资规划,掌握让钱生钱的能力,轻松拥有一份“睡后收入”。
- Publisher
- 中欧国际工商学院
- Category
- business
- Language
- zh
- Explicit
- No
- First episode
- 9 Jul 2020
- Latest episode
- 12 Jan 2021
Latest episodes
6 episodes in the feed.
12 Jan 2021
资产配置绝不是“把鸡蛋放在不同篮子里”那么简单
一个人终其一生都在对幸福孜孜以求,而财富本身就是创造幸福的一种重要手段。管理财富能力并非与生俱来,可以通过后期的学习和积累得以提升。全球资产配置之父加里-布林森曾说过,从长远来看,大约90%的投资收益都来自于成功的资产配置。本期《萌Sir聊基金》节目中,中欧金融与会计学教授芮萌与大家详细聊一聊如何合理配置资产。
5 Jan 2021
被爱因斯坦称为“世界第八大奇迹”的复利,究竟有多神奇?
复利被爱因斯坦称为世界的第八大奇迹。查理·芒格也表示,作为一种“普世的智慧”,理解复利的魔力和获得它的困难是理解许多事情的核心和灵魂。本期《萌Sir聊基金》节目中,中欧金融与会计学教授芮萌与大家聊一聊有着“懒人理财法”之称的基金定投法。这种投资方式省时省力,可以帮助投资者淡化择时风险,平滑成本;通过复利效应的叠加,获得倍增的收益,从而实现很多人“躺赢”的愿望。定投还可以满足大家跨越时期的理财需求,坚持做时间的朋友,时间也会给予你丰厚的回报。
22 Sept 2020
市场忽上忽下,小散户如何调整投资姿势,化解波动风险?
9月以来,市场忽上忽下的表现让投资者的心情如坐上了过山车。行情好的时候,人们常常被高回报的投资产品所吸引,而理性的投资者则会在自己的基金篮子里加入一些债券基金作为风险对冲。这是因为,股债之间存在一种“跷跷板效应”,可以为家庭资产组合形成一个缓冲区。债券型基金还可以满足投资者的不同时间段的跨期资金匹配需求,从1-3年内可能用到的闲钱打理到家庭中长期教育、养老等目标,都可以依靠债券基金实现。 今天的《萌Sir聊基金》,芮萌教授与大家聊一聊有着“资产稳定器”美誉的债券型基金及选基诀窍。 为什么要配置债券型基金? 股债之间存在一种“跷跷板效应”,在股市上涨的时候,大家都倾向于将资产从货币基金、债券基金赎回转而投入股票型基金。债券资产价格会因集中赎回而下跌。股票市场表现较差的时候,债券市场往往表现会好一些,二者呈现负相关性。因此,债券可以为家庭资产组合形成一个缓冲区,降低投资风险。 一般来讲,债券基金的风险和收益介于货币基金和股票基金之间。根据兴业证券的研究显示,在2014-2015年以及2018年的债券牛市中,债券基金都获得了高于银行理财的收益,近5年债券基金的整体年化收益率高达6.82%。 今年以来,尽管在乘风破浪的股票型基金面前,债券基金2.12%的回报看起来不那么出挑,但考虑到它的如上优势,我们建议大家还是应该适当配置。 普通投资者配置多少债券型基金合适呢?我们来回顾一下Michael的配置方案。 债券VS 债券型基金 傻傻分不清楚? 简单来说,债券就是一种借钱的证明。是政府、企业、银行等债务人为筹集资金,按照法定程序发行、并向债权人承诺在指定日期还本付息的债务证券,属于固定证券的一种,性质与定期存款非常相似。 如果按照发行主体分类,债券可以划分为政府债券、金融债券以及公司债券。政府债券的信用程度最高,风险最低;由国家开发银行等政策性银行发行的金融债,风险也相对较低,在流动性方面要优于国债;企业债券的发行主体主要是国有企业,有一定的政府信用,公司债券的发行主体为所有公司制法人,信用保障则为公司的经营和持续盈利能力,收益相对比较高,但风险也最大。 证监会把80%以上的基金资产投资于债券的基金定义为债券型基金。通俗地讲,为了投资债券,所有投资人设立一个资金池,由基金经理来帮我们买卖债券,从而从债市获利。 债券VS债券型基金 选哪个更好? 那么投资债券市场,债券和债基哪个更好呢?对于普通投资者来说,我们会推荐“债基”。 理由一:购买更容易,选择更多样。 前面介绍了很多种类的债券,个人投资者是很难购买的。而债券基金可投资的范围非常广,国债、央票、金融债、同业存单、企业债、公司债等通通都可以纳入囊中。 理由二:分散投资,风险更低。 个人投资者投资的债券资产往往比较单一,风险比较集中。万一集中持仓债券“暴雷”,损失会比较严重。而债券型基金中的一篮子债券对市场的利率的敏感度不尽相同,可以对冲风险,保障投资组合的稳健。 理由三:容易赎回,流动性高。 投资者如果投资了非流通债券,只有到期才能兑现。而通过债券基金间接投资于债券,随时可将持有的债券基金转让或赎回,费用也较低。 中长期VS短期债券基金 应该怎么选? 根据基金的资产规模、久期(指债券持有者收回其全部本金和利息的平均时间)以及风险偏好等方面,债券型基金可以分为纯债券型、混合债券型以及被动指数债券型。其中纯债型基金不论是数量还是规模,都在债券类基金中占主导地位。对于新手来说,推荐大家先从纯债型基金买起,大概率不会发生亏本的情况。 纯债型基金又可以分为中长期纯债和短期纯债。 短期纯债投资范围仅限于债券、央行票据等固定收益品种以及银行存款,流动性好,通常的波动在1%以内,可以看作是货币基金的升级版,适合持有1个月到数月。持有时间拉长至6个月以上,大概率不会亏钱。它的名字通常为某某短融,超短债等。 中长期纯债会持有一定的可转债,投资的债券期限长,业绩相对更好,波动一般在5%以内,适合持有1-2年以上。通常我们看到的某某纯债,某某信用债,这些基金通常属于长债基金。 我们从2015年—2019年债券基金的收益对比发现,中长期纯债基金的平均收益率最高,为4.93%,其次是短期纯债基金,为3.62%。在2016年和2018年,上证指数收益率都为负的情况下,同期债券基金都获得了正收益。 中长期债基和短期债基,该怎么选呢? 一般来讲,债券基金对“择时”的要求并不像投资股票那么高。短债债券可以随时买入和持有。而因为债券价格与市场利率之间呈反比的关系,当市场利率处于高位,预期未来利率下降时,选择长期债券基金可以更多地分享因利率下降所带来的收益。 针对不同的风险偏好,我们给Michael的纯债基金配置方案如下: 需要指出的是,债券基金属于固定收益类产品,波动相对较小,相比一次性买入,定投优势并不明显。为了做到分散风险,建议大家持有2-3只纯债类基金就可以了。 如何选择单只债券型基金? 选择债券基金时,不仅要关注业绩表现,还要关注基金的流动性。根据平安证券的研究,我们总结了以下几个关键的投资诀窍: 诀窍一:关注基金的流动性。尽量避免选择资产规模小于0.5亿元以及单一投资者持有占比超过60%,机构投资者占比超过80%以上的债券基金。 诀窍二:优选四星五星评级产品。债券基金的选择要关注权威研究机构的评级,如晨星、银河、理柏。除此之外,大家还可以参考有基金业奥斯卡之称的金牛奖获评基金。对于债券基金,金牛奖的评价主要围绕考虑风险后的基金收益以及业绩的持续性和稳定性,可以为大家提供合理有效的参照。 开放式债券型金牛奖基金评价指标体系: 诀窍三:挑选综合实力强劲的基金公司。债券基金的运行更依赖团队的力量,要选择在信用评估、资金交易、风险控制等方面评估具有相对优势的基金公司。此外,债基的基金经理的任职年限都比较长,建议大家选择任职3年以上基金经理管理的产品。 诀窍四:重点关注基金公司的信用风险管理能力。2018 年至今,已有 85 家发债企业共 300 多只债券发生了信用违约,违约金额高达 3100 亿元。为了规避“暴雷”风险,大家可以通过估值调整公告查看基金公司是否涉及对违约债券的估值调整,也可以通过对它前五大重仓债券进行分析,查看是否持有违约债券,避免踩雷。 股市有风险,投资需谨慎。无论熊市还是牛市,我们都建议你在自己的资产配置篮子里放入一些债券基金,分散风险,稳固收益。
27 Aug 2020
招女婿要求年化回报10%?这种投资法让你实现“躺赢”
大家有没有发现,最近身边买基金的人越来越多,大家茶余饭后的谈论话题也从八卦娱乐变成了基金理财。年初以来,A股市场的持续性震荡上行和赚钱效应让权益类基金(股票型+混合型)迎来了“高光时刻”,上半年总份额增长超4660亿份,也造就了很多认购当天就被抢购一空的“日光基”,大批的90后新基民跑步入场。 在我们讨论了指数基金投资之后,我的学生Michael也已经开始着手将自己的一部分资金配置在指数基金上,正式开始了“养基”生涯。 最近,Michael拿着一张从媒体上看到的基金收益的对比表来找我。他发现,普通股票型和偏股混合型基金的表现远远地跑赢了指数型基金。数据显示,今年以来指数型基金的投资收益率为25.92%,而主动型股票基金的平均收益率竟然达到43.14%,偏股混合型基金平均收益也达到了42.35%。看起来,收益还是十分可观的。我们今天就向大家介绍一下股票型基金的投资方法。 01 为什么要配置一定比例的股票型基金? 相对于紧跟特定指数走势的被动型指数基金,主动型股票基金持仓更加灵活,依靠基金经理的经验代为进行选股和投资,有很大机会跑赢大盘。我们这里所讲的主动型股票基金主要指普通股票型基金和偏股混合型基金。 一般而言,我们把80%以上的资产投资于股票的基金称为普通股票型基金。这种基金因为投资股票的比例很高,所以为投资者提供了可观的投资增值性,与其它类型的基金相比,通过长期持有获取的超额收益也最高。相对应的是,股票型基金所面临的预期风险也是最高的。但股票型基金的投资对象多为资质好、流动性强的股票,所以变现非常容易。 混合偏股型基金要求股票仓位不低于60%,剩下的仓位基金经理可以根据自己对市场的判断,灵活投资于债券和货币市场等工具。投资者买入一只混合型基金,就相当于在一定程度上实现了资产的多元化配置。 大家比较关心的是,要配置多少比例的股票型基金比较合适呢?我们再来回顾下之前给到的三种投资组合建议,大家可以根据自身风险偏好来选择。 要记住的是,股票型基金配置比例越高,获得超额收益的可能性也就越大。当然,所承担的投资风险也相应越大。 02 市场上那么多股票基金,挑选的标准是什么呢? 股票型基金的大比例仓位是股票,基金走势与股市的联动性非常大。当股市处于牛市时,基金净值会大幅上涨,当股市处于熊市时,基金净值也会下跌。 投资者都希望踩准入场的时机,实现低位买入,高位卖出,而大量数据告诉我们,不论是散户还是机构,“择时”策略普遍是无效的。选择合适的基金才是盈利的关键。根据基金业协会的数据,截至今年6月底,市场上开放式基金中普通股票型基金有1262只,混合型基金有2848只。从如此多的基金中筛选出适合的,确实不是件容易的事,我们给大家一些参考标准。 根据投资策略不同,股票型基金可分为价值型、成长型和平衡性基金。价值型基金专注于价值股投资;成长型基金则偏好成长股;平衡型基金居中,价值股和成长股平衡配置。 著名的公募基金评级机构晨星(MorningStar)根据基金投资标的的规模和风格设计了一个“九宫格”,任何一只股票基金都可以归入这个九宫格,投资者承担的风险和预期收益从左向右递增。 大家还要注意一点,由于基金的持仓股票每时每刻都在发生变化,所以基金的投资风格是可以切换的。如下图中的这只基金,就由2019年三、四季度的大盘价值型切换成了2020年一、二季度的大盘平衡型,这些数据都可以在第三方平台上查询。 在结构性行情中,不同类别的股票的涨跌是不一致的,我建议大家配置不同投资风格的股票基金组合。在建立基金组合时,要遵循相对平衡、适度分散、风格多样的原则,基金总数保持在3-5只即可。 我们以计划将10万元投资股票基金的Michael为例,给大家做个投资组合建议: 不论Michael属于哪种投资风格,我们都建议他将大盘平衡型基金作为核心组合,比例大约为50%。保守型的Michael可以把剩余的50%配置在大盘价值型基金;稳健型的Michael可以把剩余的50%分别配置于大盘价值型和大盘成长型基金;激进型的Michael则可以把50%的比例投资于大盘成长型。 为什么建议大家把大盘平衡型基金设定为核心组合呢?我们对比了不同投资风格的收益率排名前十的基金发现,大盘平衡型基金的收益率处于大盘价值和大盘成长之间,长期表现更为优异,近3年平均收益率高达165.66%,最大回撤幅度最小。综合风险和收益来看,大盘平衡型基金是不错的投资选择。 03 如何挑选合适的单只基金? 说完了以上的选择标准,究竟该如何选择合适的单只基金呢? 选择股票型基金,一是要看业绩,二要看基金经理。基金业绩可以参考晨星、银河证券基金研究中心等知名评级机构的排名。业界有一个“5432”法则,大家可以适当参考。 第一个5,是该基金近5年的同类排名要在前1/5;第二个4,是该基金近3年的同类排名要在前1/4;接下来,该基金近2年的同类排名要在前1/3;最后,该基金近1年同类排名要在前1/2。 我们发现,这个法则对基金的长期业绩要求比较严格,但是对短期业绩要求相对放松。这主要是因为股票型基金与大盘的同步性强,短期波动较大,业绩有偶然和运气的成分。但拉长时间看,好的基金经理可以通过优秀的择股能力和管理策略来平滑这些波动,最后跑赢指数。 此外,大家在购买基金前一定要阅读基金的招募说明书,它就像大家吃药前必须看的药物说明书一样重要。 从招募说明书中可以了解基金经理及其投资研究团队的专业背景和从业经历、投资理念和投资策略、基金所面临的投资风险。我们建议大家尽量选择长期业绩优秀、风格稳定的基金经理所管理的产品,经历过熊牛市场转换的基金经理,应对各种情况时也会更加从容。最后,投资者还要定期了解一下购买基金的持仓状况,衡量基金的风险是否过于集中,通过加总基金前十大重仓股所占的比例可以看出,如果超过50%,说明风险不够分散,基金经理主要通过重仓某几只股票来获得高收益,保守的投资者要谨慎做决定。 04 股票型基金的投资策略 我们在这里给大家介绍几个股票型基金的投资策略: 策略一:建立合理的基金组合,分散投资风险。正所谓鸡蛋不能全放在同一个篮子里,这一条可以参考前面我们给出的关于Michael的投资建议。 策略二:放长线钓大鱼,避免频繁操作。基金投资属于中长线投资,不适合频繁换手交易。持有时间太短,交易费用也比较高。很多90后新基民热衷的“7日交易法”,其实是一种投资误区。从数据来看,低质量的频繁交易远不如躺赢更赚钱。选择靠谱的基金经理,信任他们的选股能力和投资策略,通过长期持有可以获取超越基准水平的投资回报。 策略三:低位持仓,及时止盈。“择时”对大部分投资者来说都是困难的,如果不能清晰地判断未来市场的走势,就不要一次性投入全部资金,可以采用固定时间、固定金额的定投的方式分批建仓,摊薄成本。关于定投的方法,我们在接下来课程中还会详细讲解。投资本身是一种与人性的较量,要根据自己设定的投资目标,及时止盈,落袋为安。 总之,股票型基金投资和股票很相似,都属于风险较高的投资标的。投资者一定要清楚市场的特点,掌握正确的投资原则和操作方法,理性决策,才会获得较高的投资收益。不然,仅凭运气挣来的钱还是会作为学费上交回去。 下期,我们将为大家介绍债券型基金的投资方法。
3 Aug 2020
股市震荡,怕被收割?这个股神巴菲特推荐的理财方式,真香!
生活中,很多人都有这样的苦恼:现金放在银行,年化收益率根本跑不赢通胀;投资股票,一不小心就成了接盘侠。对于想参与股票市场,又希望避免个股选择的风险的大众来说,指数基金是一个不错的选择。本期《萌Sir聊基金》,中欧国际工商学院金融与会计学教授芮萌与大家分享选基五大诀窍及投资避坑指南。 作为普通老百姓,我们都希望自己辛苦赚来的钱能够更加有效运作,早日实现各项幸福人生规划。很多人都有这样的苦恼:手头的现金放在银行吧,平均3%左右的年化收益率太低,根本跑不赢通胀;投资股票则很有可能一不小心就成为接盘侠。 哪里有风险相对比较低,收益率又比较高的投资方法呢?其实,股神巴菲特早就给我们指了一条明路:指数基金。这也是巴菲特唯一在公开场合推荐的投资方式。 2008年,巴菲特和一个对冲基金打赌,看十年后谁的收益更高。巴菲特选择的标普500指数基金在十年内获得了7.1%的年化收益率,而华尔街基金经理精选出的5只对冲基金仅仅获得了2.2%的年化收益。其实,如果坚持较长的投资期限,指数基金完全可以实现10%左右的收益率。 前两天碰到我的三个学生,大家在谈论最近的市场行情。Michael很看好A股大盘,但苦于买的股票总是跑不赢大盘。Amy非常关注科创板,看好我国的芯片、半导体等高科技产业,但常常被很多专业名词搞得云里雾里,白白错过一大波行情。Nicole因为疫情开始关注医疗健康领域,却又担心被市场套牢。这些同学们的困惑和需求,统统都可以在今天的指数基金课中找到答案。 选择做股民,就是成为上市公司的股东,长期看好公司的发展前景和基本面。比如买了茅台的股票,即使再少,也是茅台的mini股东。选择做基民,相当于投资者把资金交给基金公司去配置股票和债券。 指数可以理解为衡量整体股票市场上涨或下跌的一把标尺,它是股票行市变动情况的价格平均数。股票市场常见的指数有上证、深证、中证、三板、恒生、MSCI等多个指数系列,跟踪这些指数的基金就叫指数基金。你可以把它看作是一揽子股票的集合。购买指数基金就相当于买了这些指数中的成分股票,可以收获股票组合的平均收益。如果你想参与股票市场,又希望避免个股选择的风险,那么指数基金是一个不错的选择。 以沪深300指数(000300.SH)为例,它由上海和深圳证券市场中市值大、流动性好的300只股票组成,基本涵盖了各行业的龙头,是覆盖面最广的指数之一,可以代表性地反映中国A股市场的整体表现。从行业权重来看,沪深300排名前三的持仓行业为金融、信息技术和日常消费,其中金融达到了28.4%。 大家关心的收益率怎么样呢?如果你从2005年买入沪深300指数,持有到今天,年化收益率也有10.03%。相比在股市被割韭菜,它不香么? 讲到这里,很多同学会说,为啥我买的基金或者股票不赚钱呢?这里其实反映了一个投资误区:说中国股市不赚钱的同学很可能是因为连续换手率太高,如果运气不好错过了一年中涨幅最大的10天,就错过了市场中一年甚至三五年的大部分收益。 还有一类升级版指数基金——指数增强基金。大部分指数基金属于完全跟踪指数表现运作的基金,但指数增强基金在实际操作过程中加入了基金经理主动管理的成分来获取超额收益。 指数基金具有很多优势: 如何挑选合适的指数基金呢?挑选合适的指数基金进行定投可以分为两个步骤,一是选择指数,二是选基金。 对于普通投资者来说,我们可以将指数基金简单地划分为宽基指数和窄基指数。宽基指数较常见的有代表稳健大盘股的沪深300、上证50;代表成长性较高的中小盘股的中证500、创业板指数等。看好A股大盘的Michael就可以选择宽基指数基金投资。 窄基指数一般多指行业指数,比如消费、医疗、白酒等主题指数。偏好行业和产业的Amy和Nicole则可以在这类基金中选择。 我们来看看它们市场表现如何呢?以宽基指数为例,根据Wind的数据显示,最近一年,上证50指数涨幅为16.81%;代表大盘股的沪深300指数涨幅为27.42%;代表中小盘股的中证500涨幅为41.92%;涨幅最大的为创业板50,达到了116.31%。惊不惊喜,意不意外? 单纯就跟踪沪深300指数的众多基金而言,它们之间的表现又有什么差异?目前市场上跟踪沪深300的指数基金一共有168支,其中被动指数型100支,指数增强型68支。 我们对比了一下被动指数基金近1年收益率和近3年收益率排名前5名和最后5名的基金,发现收益最好的和最差的基金之间差异非常明显: 近1年表现最好的基金收益率是表现最差基金的2倍,近3年则是3倍。 选中了指数,接下来就是选择跟踪指数的基金。要成为基金达人,投资者可以着重参照以下几个指标:规模大小、跟踪误差、交易费率等,对此我们可以借鉴第三方机构的筛选工具来对比各个指数基金。 指数基金投资是长期化的行为,适合家庭资产的中长线配置。但股市是波动的,短期波动则可以为投资者提供有利的布局时机。在后面的课程中,我们将为大家介绍其它几类基金以及如何用定投来长线配置家庭资产。
9 Jul 2020
牛市来了?这样配置你的资产,才能实现“躺赢”
2020年,很多人的人生开启了“Hard”模式,突如其来的疫情打乱了大家的生活轨迹,让很多人背上了沉重的生活负担。亚洲开发银行近日发布的《新冠肺炎疫情潜在经济影响最新评估》统计,全球预计将会有1.58亿至2.42亿人因疫情原因面临失业;而国家统计局的数据显示,2、3、4月份全国城镇调查失业率分别达到6.2%、5.9%和6.0%。 有人说,这场疫情让我们明白,拥有足够的存款才是生活的底气。疫情之下,我们发现,居民们的存款意愿明显更强了。央行数据显示,今年一季度,全国居民存款共增加了6.47万亿,平均每天超过700亿存款涌入银行。报复性存款,正在成为一种潮流。 正所谓手里有钱,心里不慌。但是不管多么努力攒钱,你的资产也很难追上通货膨胀和房价上涨的速度,很难抵御突如其来的不确定性风险。比存钱更重要的是掌握“钱生钱”的能力,拥有一笔稳定的现金流,才能真正为自己存下抵御风险的资产。从本期节目开始,我将和大家一起聊聊关于基金理财的那些事儿,教给大家一些实用的小技巧,让大家轻松拥有一份“睡后收入”。 今天,我们先从大家熟知的各类宝宝类产品——货币基金说起。 Michael是一个就职于4A广告公司的年轻人,平日里工资不少,花钱也十分潇洒。最近几个月,因为疫情引发的市场不景气,很多公司都在削减营销费用,提供中间服务的广告业受到了很大影响。Michael所在公司这几个月的客户量明显减少,他自己也时常担心会面临被裁的窘境。 作为一个典型的“宝呗青年”,Michael每月收到工资后先转入余额宝获取收益,平日消费则用花呗,欠款在免息期前还掉。令他苦恼的是,近些年来,货币基金的收益率在持续走低。除了余额宝,还有什么好的理财途径吗?手握着几年工作积攒下的10万块钱的Michael,想给自己制定一个理财计划。这个问题,我们会在稍后给出大家一个理财参考。 我们先来看一组数据,根据货币基金市场的数据,自4月以来,包括余额宝在内的近60%的货币型基金7日年化收益都跌破了2%。这与之前4%-6%的收益高峰有了不少的差距。尽管收益率创了新低,但它的规模在一季度却增长了15%。 01货币基金收益率持续下降,我还应该持有吗? 很多人会问,货币基金收益率持续下降,我还应该持有吗?如果你的目标是获取更高的收益,单纯通过货币基金这一工具的话,你可能要失望了,因为以它目前的收益率以及未来的预期看,它并没有什么优势。那么我们为什么还要持有一定比例的货币基金呢? 首先,货币基金满足了大家对于短期闲散资金增值的需求。疫情带来的不确定性改变了很多人的风险意识和投资偏好,人们更加倾向于选择确定性受益。货币基金最突出的优势就是安全性高、灵活性高,还可以获得高于银行活期存款的利率,是资金避险的好方式。 货币基金把募集的资金主要投资于剩余期限在一年以内,也就是短期的国债、金融债、央行票据、债券回购、同业存款等低风险的证券品种,这同时也保证了它的高安全性。下面的表格显示了货币基金的投资流向,可以看出一季度货币基金配置最多的是债券,占了一半的比重,其次是买入返售证券和现金,持有资产类别收益都比较稳定。 其次,从个人或家庭的资产配置来看,我们可以参考美国标准普尔的标准。在美国普通的中产家庭会把10%的资产配置在现金类的资产,满足日常吃饭、出行、穿衣等基础消费。这里的现金完全可以通过货币基金实现配置。 此外,货币基金的投资门槛相对来说较低。面向普通投资者的A类基金的起投金额一般为1000元,有些货币基金还可以100元起投。 综合来看,尽管货币基金的收益率持续走低,但是它在投资门槛、安全性和流动性方面具有很大优势的。但是这里要注意,虽然货币基金的风险很低,但也不是完全没有风险,不是“保本”型产品,在经济环境恶化的极端情况下,也会有挤兑和赎回的风险。 02应该选择什么类型的产品呢? 既然货币基金还是有不少优势的,我们应该选择什么类型的产品呢? 货币基金市场的参与者不仅有散户,也有机构投资者,因此同一支货币基金会有不同的名称后缀,像A类、B类,它们之间的区别主要在于投资的门槛和销售服务费。面向普通投资者的门槛相对会更低一些。 根据万得的数据,目前市场上共有744支货币基金产品,包含三种类型,分别为传统货币型基金、短期理财型基金和浮动净值型货币基金,其中短期理财型基金目前有55支,浮动净值型有8支,剩余的671支都为类似余额宝的传统货币基金。 表1: 传统货币型和短期理财型基金的对比 根据对比,我们可以看到在收益率方面,短期理财基金比货币基金要高一些。这是因为短期理财基金配置的债券资产期限更长,而且有一个封闭期,在此期间不能赎回,所以在收益率方面会稍高于货币基金。 另外关于基金的费率,虽然说现在基本上所有的货币基金都没有申购赎回费用,但是管理费、托管费和销售服务费他们依然会收取,在购买基金之前大家可以再仔细确认一下。以余额宝为例,管理费率为3 ‰,托管费用为0.8 ‰,销售服务费率为2.5 ‰,大家每天看到的收益都是扣除了这些相关费用后的,所有的费用加总为6.3 ‰,而这部分费用是固定的,不会随着基金收益率的降低而减少。 03基金挑选小诀窍 面对市场上这么多的基金,大家该如何选择呢?我在此梳理了几个投资诀窍: 诀窍一:优先选择规模大并且业绩稳定的老基金。研究显示,货币基金的业绩具有显著的持续性,也就是说,前期业绩好的基金,后续业绩相对较好;前期业绩差的,后续业绩也很难提高。 那么业绩好的评判标准是什么?规模大的基金,业绩相对较好,50 亿(含) 300 亿元规模的货币基金业绩表现更好。相比小规模的基金,大规模的基金为应对赎回留存的现金比例更小,可以更多地投资债券,收益也相对更高。 诀窍二:优先选择费率低的基金。货币基金没有申购赎回费用,所以费率也是投资者挑选货币基金的一个参考标准。有研究显示,费率越低,业绩相对更好。我们可以看到2019年货币基金费率中最低的为2 ‰,最高为6.9‰,两者相差了4.9 ‰之多。我们可以发现:随着费率的增加,收益持续下降明显。所以大家在挑选基金时,可以优先考虑费率低的基金。 诀窍三:优先选择机构投资者占比40%以下的基金。如果机构持有人比重过高,在机构大规模申购赎回时将严重影响基金的流动性,同时影响收益,相关信息在购买之前都可以在一些基金网站某只基金的持有人结构中查询到。 诀窍四:优先选择剩余期限在40-99天区间的货币基金。上面谈到,货币基金主要投资于银行存款、短期国债等高流动性的货币工具,通常来说,债券投资的期限越长,收益越高,所以基金管理人会通过提高组合的久期来增加收益率。2019年4季度的数据显示,货币基金的剩余期限最大值119天,最小值4天,平均值72天,40-99天的占绝大多数。从对回报率的影响看,剩余期限长的业绩明显好于期限短的,但剩余期限太长太短都会对基金的业绩产生明显影响,但40-99天区间内影响较小,大家也可以关注一下这一指标。 04在哪里能够买到基金呢? 说到这里,在哪里能够买到基金呢?一般来讲,购买基金主要分为场外购买和场内购买两种模式。普通投资者接触较多的是场外基金。场外基金购买渠道,可以分为基金公司官方渠道、代销机构,比如银行、券商和第三方平台等。 基金公司一般都只有自家公司旗下管理的基金,手续费贵,不太推荐。银行的优势在于线下网点多,但往往交易费用较高,优惠较少,比较适合不会使用电脑手机以及上了年纪的投资者。我们比较推荐途径是在第三方平台上购买,比如天天基金网、蚂蚁聚宝、京东金融、同花顺基金等。优势在于开户简单,交易便捷:在第三方网站/APP中即可操作;费率可以打折。在此建议大家尽量选择知名度较高的大平台,降低安全风险。 最后,我们再来解答一下开篇中Michael的疑问,给他的10万元存款做个基金的投资组合。 货币基金不仅让大家的闲钱有了去处,同时它的低风险性和高流动性也保障了家庭的短期消费支出。如果投资者不满足于货币基金的收益,希望获得更高的回报,可以考虑适当配置股票基金和债券基金,我们在以后的分享中会加以展开。 大家如果有任何问题,欢迎在留言区告诉我们,我们将选取几个有代表性的问题,在下一期作答。
Host of 萌Sir聊基金?
Claim your podcast to manage its listing and keep your show details accurate.
Pod Engine is an independent podcast discovery and analytics service and is not affiliated with or endorsed by this podcast. Artwork and show content belong to their owners. Full legal notice.